
Diputados mexicanos amplían el acceso a la regularización fiscal para 2027
La Cámara de Diputados de México aprobó una reserva que elimina el límite de ingresos para acceder al Programa de Regularización Fiscal previsto para 2027. La medida todavía debe completar el trámite legislativo y no implica condonar los impuestos adeudados.
La Cámara de Diputados de México aprobó una reserva que amplía el acceso al Programa de Regularización Fiscal previsto para 2027 y elimina el límite de ingresos anuales de 300 millones de pesos que condicionaba el beneficio. La modificación fue incorporada durante la dictaminación de la Ley de Ingresos de la Federación para el Ejercicio Fiscal 2027, pero todavía no equivale por sí sola a una norma vigente.
La Cámara de Diputados de México aprobó una reserva al artículo Vigésimo Primero Transitorio de la Ley de Ingresos de la Federación para el Ejercicio Fiscal 2027. La propuesta elimina el requisito que impedía acceder al Programa de Regularización Fiscal a quienes hubieran registrado ingresos superiores a 300 millones de pesos durante el ejercicio fiscal 2025.
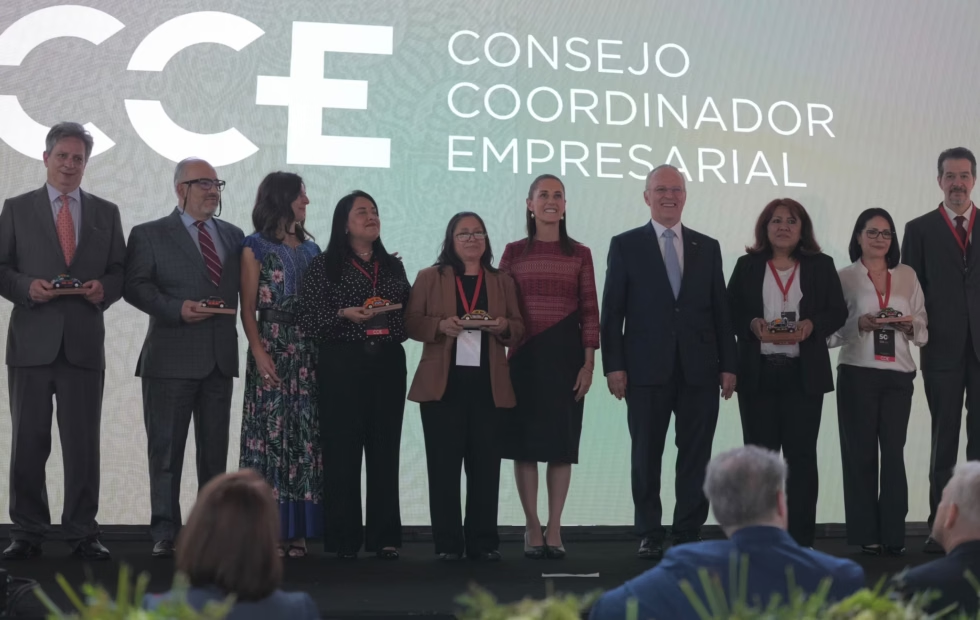
La iniciativa fue presentada por Ricardo Monreal Ávila, coordinador de Morena en la Cámara baja, con el respaldo de legisladores de Morena, el Partido Verde Ecologista de México (PVEM) y el Partido del Trabajo (PT). El planteo había sido anticipado por la presidenta Claudia Sheinbaum durante un encuentro con empresarios realizado el martes 13 de octubre, en el marco del aniversario número 50 del Consejo Coordinador Empresarial (CCE).
Qué modificó la reserva sobre la regularización fiscal
El cambio aprobado retira del texto legal el límite de ingresos que restringía el acceso al programa. También elimina la referencia que excluía los créditos fiscales vinculados con contribuyentes comprendidos en la competencia de la Administración General de Grandes Contribuyentes, según el Reglamento Interior del Servicio de Administración Tributaria (SAT) y otras disposiciones aplicables.
En términos prácticos, la modificación busca que el programa pueda alcanzar a personas físicas y morales de distintos tamaños, incluidas empresas que superen el umbral de ingresos previsto originalmente y contribuyentes considerados grandes contribuyentes.
La medida se encuentra todavía dentro del proceso legislativo de la Ley de Ingresos de la Federación para 2027. Por eso, el texto aprobado como reserva debe diferenciarse de una disposición definitivamente vigente: su alcance final dependerá de la aprobación y publicación de la norma conforme al procedimiento legislativo mexicano.
Quiénes podrían acceder al programa en 2027
De acuerdo con la explicación difundida por Monreal, el programa está dirigido a personas físicas y morales que tengan créditos fiscales firmes o consentidos cuya administración y recaudación correspondan al SAT o a la Agencia Nacional de Aduanas de México.
Un crédito fiscal firme o consentido es, en términos generales, una obligación tributaria cuya determinación ya no se encuentra pendiente de una impugnación con efectos que impidan su cobro. La aplicación concreta del programa, sin embargo, dependerá de las condiciones que establezca la legislación aprobada y de los procedimientos administrativos correspondientes.
La eliminación del tope de ingresos no significa que cualquier contribuyente pueda regularizar automáticamente cualquier deuda. El acceso seguirá sujeto a los requisitos legales, a la naturaleza del crédito fiscal y a las condiciones del mecanismo.
La medida no condona el impuesto adeudado
El aspecto central de la propuesta es que el contribuyente debe pagar primero el impuesto adeudado para acceder al beneficio que corresponda sobre conceptos adicionales. La explicación legislativa señala que el mecanismo puede reducir o eliminar determinados importes vinculados con multas, recargos y gastos de ejecución.
La modificación no autoriza a dejar sin pagar el impuesto principal. Monreal sostuvo que no existe una condonación ni una exención de impuestos, sino una facilidad para regularizar obligaciones fiscales y disminuir los costos accesorios de la deuda.
Esta diferencia tiene consecuencias prácticas. La eliminación del límite de ingresos amplía el universo potencial de beneficiarios, pero no extingue por sí misma un crédito fiscal, no suspende automáticamente las actuaciones de cobro y no determina qué porcentaje de multas, recargos o gastos podrá reducirse en cada caso.
Qué relación tuvo el acuerdo con el sector empresarial
Sheinbaum adelantó la ampliación durante un encuentro con empresarios y señaló que propondría a la Secretaría de Hacienda eliminar el tope para quienes buscaran regularizar sus deudas fiscales. El anuncio fue presentado como parte de un entendimiento entre el Poder Ejecutivo y el sector empresarial representado en el encuentro por el CCE.
La reserva legislativa fue posteriormente promovida en la Cámara de Diputados por Monreal. La información disponible atribuye a la mayoría parlamentaria la decisión de dar forma legal al planteo, con el argumento de ampliar el número de beneficiarios, facilitar la recuperación de créditos fiscales y brindar mayor certidumbre jurídica a personas contribuyentes y empresas.
Esas son finalidades expresadas por los impulsores de la modificación. No constituyen, por sí solas, una evaluación independiente sobre los resultados que finalmente tendrá el programa.
Qué debe verificar un contribuyente antes de adherir
Mientras el trámite legislativo no concluya, no corresponde asumir que la ampliación ya puede solicitarse bajo sus nuevos términos. Las personas y empresas interesadas deberían verificar el texto definitivo de la Ley de Ingresos de la Federación para 2027, su publicación oficial y las reglas o procedimientos que emitan las autoridades competentes.
También será necesario revisar si el crédito fiscal está comprendido en el programa, si tiene el estado procesal requerido y cuáles son los plazos, modalidades de pago y beneficios aplicables. La eliminación del límite de ingresos no reemplaza el análisis individual del expediente fiscal.
Además, el contribuyente deberá distinguir entre el impuesto principal y los conceptos accesorios. El pago exigido para acceder al beneficio, según la explicación legislativa disponible, se vincula con el impuesto adeudado; las eventuales reducciones recaerían sobre multas, recargos y gastos de ejecución bajo las condiciones que establezca la norma.
El alcance anunciado y sus límites jurídicos
Monreal mencionó de manera hipotética que el programa podría beneficiar a cerca de 30 millones de contribuyentes. En su exposición también aludió a aproximadamente 2,5 millones de personas morales y unos 16.000 grandes contribuyentes, con una aportación conjunta al erario estimada en alrededor de 2,3 billones de pesos.
Esas cifras fueron parte de la explicación del legislador y no constituyen una garantía de cantidad de beneficiarios ni una proyección comprobada de recaudación. El efecto real dependerá del texto que termine vigente, de los requisitos de adhesión y de la cantidad de contribuyentes que cumplan las condiciones.
La fuente original, Infobae México, informó sobre la aprobación de la reserva y las declaraciones efectuadas durante su presentación. Para tomar decisiones fiscales, esa información debe complementarse con el texto legislativo definitivo y las disposiciones oficiales de aplicación.
Qué cambia para empresas y personas contribuyentes
Si la modificación queda incorporada a la Ley de Ingresos de la Federación para 2027, empresas con ingresos superiores al límite anterior y grandes contribuyentes podrían dejar de estar excluidos únicamente por su nivel de ingresos. El beneficio seguiría condicionado a la existencia de un crédito fiscal comprendido en el programa y al cumplimiento de las obligaciones previstas.
Por ahora, la consecuencia jurídica segura es la aprobación de una reserva dentro del trámite legislativo, no la extinción de deudas ni la entrada en vigor de un régimen definitivo. La revisión del texto publicado y de las reglas administrativas será determinante para establecer quién puede acceder, qué debe pagar y qué conceptos pueden reducirse.
Notas relacionadas
 ActualidadLa Corte Suprema rechazó otro planteo de siete condenados por el crimen de Báez Sosa
 ActualidadCaso Sasha Sokol: qué condena recibió Luis de Llano y qué se incumplió


Seguí leyendo
Explorá más notas y secciones de DF Urgente.
Comentarios
Sé el primero en opinar
Todavía no hay comentarios en esta nota.
Compartí tu punto de vista abajo.