
Inocencia Fiscal II: el Senado sancionó la ley y reformó biocombustibles
El Senado convirtió en ley Inocencia Fiscal II, amplió los mecanismos de regularización tributaria y dio media sanción a una reforma del régimen de biocombustibles. Claves legales, alcances y próximos pasos.
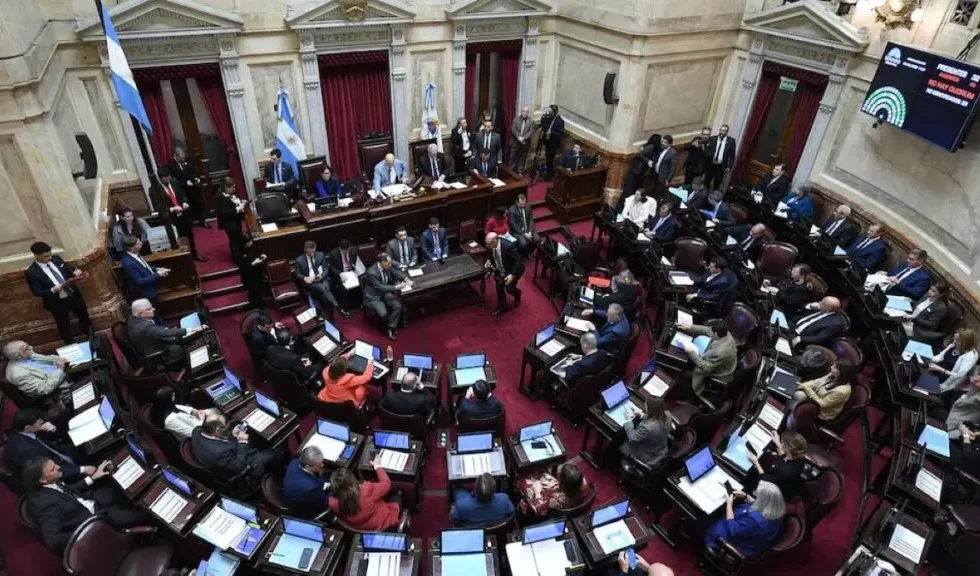
La ley de Inocencia Fiscal II fue aprobada por el Senado con 44 votos afirmativos y 23 negativos, mientras que la reforma del régimen de biocombustibles obtuvo media sanción y deberá ser analizada por la Cámara de Diputados. Las dos iniciativas modifican aspectos relevantes de la relación entre contribuyentes, la Agencia de Recaudación y Control Aduanero (ARCA), las empresas energéticas y las provincias.
El Senado avanzó con dos proyectos centrales de la agenda económica del Gobierno. Por un lado, convirtió en ley el régimen denominado Inocencia Fiscal II, que busca facilitar la exteriorización o incorporación al circuito económico de fondos que no habían sido declarados y redefinir determinadas herramientas de fiscalización tributaria. Por otro, aprobó una reforma integral de la Ley 27.640 de Biocombustibles, aunque en este caso el trámite legislativo todavía no terminó.
Para ampliar el marco general del tema, conviene revisar también esta Inocencia Fiscal II como referencia de contexto.
La sesión comenzó con 37 senadores en el recinto. El oficialismo reunió el quórum con el respaldo de legisladores del PRO, la Unión Cívica Radical, Convicción Federal y distintos bloques provinciales. Los integrantes del interbloque Popular, encabezado por José Mayans, se incorporaron luego de iniciado el debate. La composición de los apoyos permitió que el Poder Ejecutivo obtuviera la sanción definitiva de uno de los proyectos y un avance relevante en el otro.
Según informó la fuente original de esta información, el debate combinó cuestiones tributarias, previsionales, energéticas y de organización judicial. Para los contribuyentes y las empresas, el alcance práctico dependerá ahora de la publicación del texto legal definitivo, su reglamentación y las instrucciones operativas que emita la autoridad competente.
Inocencia Fiscal II: qué cambió con la sanción del Senado
La principal novedad legislativa es que el régimen aprobado elimina los límites de ingresos y patrimonio que condicionaban el acceso en versiones anteriores. El mecanismo está dirigido a personas humanas que hayan mantenido su residencia fiscal en la Argentina durante todo el período correspondiente a la declaración jurada involucrada.
Ese requisito de residencia será determinante para establecer quiénes pueden utilizar el sistema. La norma no puede interpretarse como una autorización general para omitir obligaciones fiscales ni como una dispensa automática frente a cualquier inconsistencia. El contribuyente deberá analizar su situación patrimonial, sus declaraciones juradas, la documentación de respaldo y el origen de los fondos antes de adoptar una decisión.
El objetivo político declarado por el oficialismo es favorecer el ingreso al circuito económico de recursos que permanecen fuera del sistema financiero formal. Desde esa perspectiva, la reforma procura ofrecer mayor previsibilidad a quienes decidan utilizar sus fondos, aunque el alcance efectivo dependerá de los controles de prevención de lavado, de las exigencias bancarias y de las disposiciones reglamentarias que se dicten.
La nueva definición de discrepancia significativa
Uno de los puntos de mayor interés técnico es la redefinición de la llamada discrepancia significativa. ARCA podrá considerar configurada esa situación cuando detecte una diferencia igual o superior al 15% en el impuesto determinado o en la reducción de quebrantos, siempre que el monto involucrado supere los 5 millones de pesos.
La combinación de un porcentaje y un umbral monetario busca diferenciar los errores menores de aquellas inconsistencias con posible relevancia fiscal. Sin embargo, la aplicación concreta exigirá revisar cómo se calcula la diferencia, cuál es la base de comparación y qué período fiscal se toma como referencia. También será importante determinar cómo se articula esta regla con las facultades de verificación, las declaraciones rectificativas y los procedimientos de determinación de oficio.
Para profesionales y contribuyentes, esto supone la necesidad de conservar papeles de trabajo, comprobantes y constancias que permitan justificar la información declarada. Una diferencia detectada por el organismo recaudador no equivale por sí sola a una infracción definitiva: el interesado conserva el derecho a formular descargos, ofrecer prueba y discutir la liquidación por las vías administrativas y judiciales que correspondan.
Plazo adicional para corregir declaraciones juradas y tratamiento de multas
La norma extiende a 15 días hábiles el plazo disponible para corregir una declaración jurada luego de que el contribuyente recibe una liquidación administrativa o una determinación de oficio. La ampliación puede resultar relevante en casos en los que sea necesario reconstruir operaciones, reunir documentación contable o consultar a especialistas antes de aceptar, rectificar o impugnar un ajuste.
El plazo no debe confundirse con una aceptación automática de la pretensión fiscal. La posibilidad de corregir la declaración jurada convive con el derecho de defensa y con la facultad de cuestionar los fundamentos de la liquidación. Por ese motivo, cada contribuyente deberá verificar la fecha de notificación, el medio utilizado por ARCA y el vencimiento exacto del término, ya que los días hábiles administrativos pueden tener reglas específicas.
El régimen también contempla la posibilidad de eximir determinadas multas cuando el contribuyente haya regularizado previamente ajustes vinculados con el impuesto a las Ganancias o el impuesto al valor agregado. La aplicación de ese beneficio no debería presumirse: será necesario comprobar qué obligaciones fueron regularizadas, en qué condiciones y si se cumplen los requisitos que establezcan la ley y su reglamentación.
En la práctica, empresas y personas humanas tendrán que evaluar el costo de rectificar, pagar, adherir a un mecanismo de regularización o discutir el ajuste. Esa decisión puede afectar la determinación de impuestos futuros, la disponibilidad de saldos, la prescripción y la eventual responsabilidad de administradores, apoderados o asesores que intervengan en la presentación.
Funcionarios públicos y límites de la exteriorización patrimonial
Los funcionarios públicos quedaron excluidos del mecanismo de exteriorización de activos. La exclusión introduce una diferencia relevante respecto de otros contribuyentes y responde a la necesidad de preservar controles reforzados sobre el patrimonio de quienes ejercen funciones estatales.
La misma norma contempla que esos funcionarios puedan ingresar al sistema simplificado para presentar el impuesto a las Ganancias. No se trata, por lo tanto, de una habilitación para exteriorizar activos bajo las mismas condiciones que el resto de las personas alcanzadas. La situación patrimonial de los agentes públicos puede quedar sujeta, además, a las obligaciones de transparencia, declaraciones juradas y controles previstos por la normativa de ética pública y responsabilidad funcional.
La delimitación de quiénes quedan comprendidos será un aspecto sensible. La ley y las normas complementarias deberán precisar el alcance subjetivo de la exclusión, especialmente frente a funcionarios con mandatos vencidos, familiares alcanzados por regímenes de información o personas que hayan ocupado cargos durante parte del período fiscal.
Reforma de biocombustibles: aumento de cortes y trámite pendiente
El segundo proyecto aprobado por el Senado modifica el régimen de biocombustibles previsto por la Ley 27.640. La iniciativa recibió 41 votos afirmativos y 25 negativos, por lo que obtuvo media sanción y deberá ser tratada por la Cámara de Diputados antes de convertirse, eventualmente, en ley.
La propuesta eleva del 12% al 15% la mezcla obligatoria de bioetanol en las naftas. Para el biodiésel, establece un aumento del 7,5% al 10%, que comenzaría a regir luego de transcurridos 12 meses desde la sanción de la ley. Estos porcentajes funcionan como pisos regulatorios para la mezcla de combustibles y pueden modificar las obligaciones de productores, refinadoras, empresas comercializadoras y otros actores de la cadena energética.
El texto también incorpora mecanismos de transición para pequeñas y medianas empresas que no se encuentran integradas a grandes grupos del sector. Además, prevé límites a la concentración empresarial y permite que las provincias promuevan porcentajes de mezcla superiores a los mínimos nacionales.
El tratamiento parlamentario todavía puede introducir cambios. Mientras la Cámara de Diputados no apruebe el texto y se cumplan los pasos constitucionales correspondientes, las empresas no deberían considerar definitivos los nuevos porcentajes ni reorganizar contratos exclusivamente sobre la base de la media sanción. La planificación deberá contemplar el régimen vigente y los escenarios que podrían surgir del debate parlamentario.
Qué deberán revisar productores y empresas energéticas
Si la reforma concluye su trámite, los operadores deberán analizar sus contratos de abastecimiento, capacidad productiva, estándares técnicos, costos de transporte y obligaciones de entrega. Las pymes no integradas podrían contar con herramientas de transición, aunque será necesario conocer la reglamentación para determinar cómo se asignarán volúmenes, cómo se controlará el cumplimiento y qué autoridad intervendrá en cada etapa.
La posibilidad de que las provincias establezcan porcentajes superiores también puede generar diferencias territoriales. Para las compañías que trabajan en más de una jurisdicción, esto puede traducirse en mayores exigencias de planificación y control documental. El marco federal deberá coordinarse con las competencias locales sin generar contradicciones sobre calidad, fiscalización o comercialización.
Otros avances: pliegos judiciales y competencias penales porteñas
Durante la misma jornada, el Senado aprobó tres pliegos judiciales y respaldó el traspaso de nuevas competencias penales a la Justicia de la Ciudad Autónoma de Buenos Aires. Esta última iniciativa obtuvo 44 votos afirmativos y 21 negativos.
El traspaso de competencias puede modificar la intervención de los tribunales, fiscalías y fuerzas de seguridad en determinados delitos. Para las personas involucradas en una investigación, será relevante identificar qué órgano resulta competente, dónde se produjo el hecho y qué normativa procesal corresponde aplicar. La transición también exige coordinación institucional para evitar demoras, conflictos de jurisdicción o duplicación de actuaciones.
En materia penal, una modificación de competencias no altera por sí misma las garantías constitucionales. El derecho de defensa, el control judicial, la presunción de inocencia y las reglas sobre prueba continúan funcionando como límites para la actuación estatal. La implementación concreta dependerá de las normas complementarias, de la asignación de recursos y de la forma en que se distribuyan las causas en trámite.
Cómo incide Inocencia Fiscal II en la previsibilidad tributaria
Desde la perspectiva de la visibilidad jurídica y la gestión empresarial, la sanción de Inocencia Fiscal II vuelve especialmente importante el seguimiento de las reglamentaciones de ARCA y de los criterios administrativos que se adopten. Las búsquedas de contribuyentes y asesores probablemente se orientarán a conocer los requisitos de adhesión, la documentación exigida, el cómputo de los 15 días hábiles y la forma de acreditar la regularización de ajustes.
Para estudios jurídicos, contables y empresas, contar con información clara y actualizada será decisivo. Una página que explique el texto legal, diferencie la sanción de la reglamentación y advierta sobre los puntos todavía pendientes puede responder mejor a las consultas reales que una publicación basada únicamente en titulares políticos. También será necesario actualizar cualquier guía cuando se conozcan formularios, sistemas de presentación o criterios operativos.
La reforma no elimina la necesidad de asesoramiento individual. El análisis deberá considerar residencia fiscal, períodos alcanzados, origen de fondos, declaraciones presentadas, existencia de fiscalizaciones y eventuales obligaciones de información. En el caso de la reforma de biocombustibles, las empresas deberán esperar el tratamiento de Diputados antes de asumir que los nuevos porcentajes ya son exigibles.
La sanción de Inocencia Fiscal II marca un cambio en las herramientas disponibles para ciertos contribuyentes, pero no reemplaza el cumplimiento tributario ni neutraliza los controles sobre el origen del dinero. La reforma de biocombustibles, en tanto, todavía atraviesa una etapa legislativa abierta. Para personas y empresas, la conducta más segura será revisar el texto oficial, controlar las fechas de vigencia y buscar asesoramiento profesional antes de presentar declaraciones, rectificar obligaciones o modificar contratos.
Notas relacionadas
 ActualidadMala suerte y responsabilidad legal: cuándo el azar importa ante la Justicia
 ActualidadHomicidio de un adolescente en Rosario: investigan un disparo fatal
 ActualidadInvestigación en Merlo: una autopsia definirá la situación legal por el bebé hallado
 ActualidadCadenas de oro falsas en Ituzaingó: investigan estafas y un robo armado
Seguí leyendo
Explorá más notas y secciones de DF Urgente.
Comentarios
Sé el primero en opinar
Todavía no hay comentarios en esta nota.
Compartí tu punto de vista abajo.