
Peritan ocho billeteras de bitcoin de Adorni por USD 591.000
La Fiscalía Federal N° 11 inició la verificación criptográfica de ocho billeteras de bitcoin vinculadas con Manuel Adorni. La medida busca establecer la existencia, el control y el recorrido patrimonial de activos que el exfuncionario incorporó mediante una rectificación de sus declaraciones juradas.
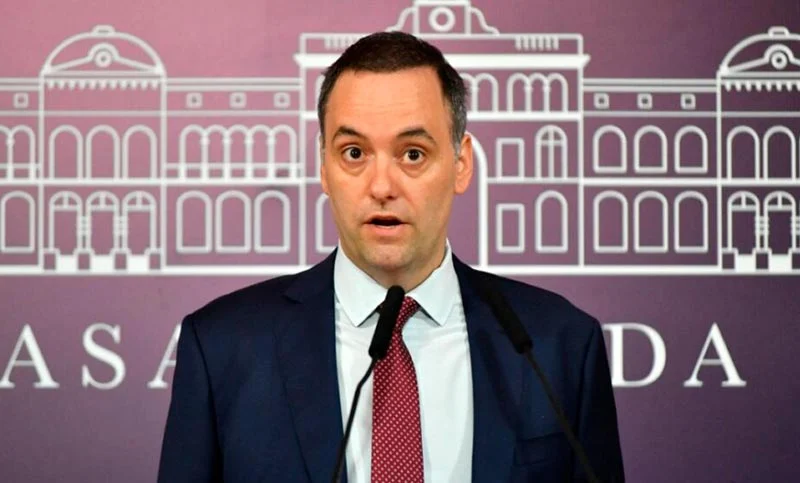
La investigación por presunto enriquecimiento ilícito contra Manuel Adorni avanzó con el peritaje de ocho billeteras de bitcoin que, según la explicación presentada por su defensa, estarían vinculadas con los USD 591.000 incorporados mediante una rectificación de sus declaraciones juradas. La Fiscalía Federal N° 11 verificó la existencia de las direcciones digitales y el control que la defensa tendría sobre ellas, mientras aguarda informes sobre la situación patrimonial y laboral del exjefe de Gabinete y de su esposa, Bettina Angeletti.
La causa por presunto enriquecimiento ilícito que involucra al exjefe de Gabinete Manuel Adorni sumó una medida de prueba vinculada con el uso de criptoactivos. El fiscal federal Gerardo Pollicita comenzó a peritar ocho billeteras de bitcoin que fueron presentadas por la defensa como parte de la explicación sobre el origen de USD 591.000 que no habían sido incluidos inicialmente y luego fueron incorporados en una rectificación de las declaraciones juradas.
Para ampliar el marco general del tema, conviene revisar también esta billeteras de bitcoin de Adorni como referencia de contexto.
El procedimiento tuvo como finalidad comprobar si las direcciones de bitcoin efectivamente existían y si el exfuncionario, a través de sus representantes, tenía control sobre ellas. La verificación no resuelve por sí sola la cuestión central de la causa: todavía debe analizarse cuándo se adquirieron los activos, con qué fondos, cómo evolucionó su valor y si la explicación ofrecida resulta compatible con la documentación patrimonial y fiscal disponible.
billeteras de bitcoin de Adorni: El peritaje de las billeteras de bitcoin en la causa contra Adorni
Según la información publicada por Conclusión, el abogado Matías Ledesma se presentó ante la Fiscalía Federal N° 11 con una computadora y un sobre cerrado que contenía las claves de acceso a las direcciones informadas en un escrito presentado el 21 de septiembre. La entrega de ese material permitió iniciar una comprobación técnica bajo control del Ministerio Público Fiscal.
La diligencia incluyó un mecanismo de verificación criptográfica. El personal de la fiscalía generó un mensaje de desafío para que fuera introducido y firmado dentro de cada billetera. Luego, especialistas del Departamento Investigaciones Antimafia de la Policía Federal Argentina utilizaron otra computadora para comprobar que la defensa había incorporado el mensaje solicitado.
En términos jurídicos y técnicos, el procedimiento buscó vincular una dirección pública con quien afirma tener las credenciales necesarias para operar sobre ella. Una billetera de bitcoin no funciona como una cuenta bancaria tradicional: la dirección puede observarse en la cadena de bloques, pero la capacidad de autorizar operaciones depende de las claves privadas. Por eso, acreditar el control constituye un aspecto relevante para determinar la relación entre una persona y determinados activos digitales.
Qué acredita la verificación criptográfica y qué queda pendiente
La diligencia permitió verificar la existencia de las ocho billeteras y el control que la defensa manifestó tener sobre ellas. También se calcularon algoritmos hash correspondientes a las distintas etapas del procedimiento. Esos resultados fueron resguardados en dispositivos de almacenamiento que quedaron reservados en un sobre cerrado y lacrado, al igual que las claves de las cuentas.
El uso de funciones hash aporta una herramienta de integridad probatoria. En forma simplificada, se trata de una huella digital matemática que permite comprobar si un archivo, una evidencia o una secuencia de datos fue modificada después de su registración. En una investigación penal, esta clase de resguardo puede colaborar con la trazabilidad del material examinado, aunque su valor debe ser evaluado junto con el resto de la prueba y conforme a las reglas procesales aplicables.
La comprobación del control sobre una billetera tampoco demuestra por sí misma el origen lícito de los fondos. Para responder ese punto, la fiscalía deberá reconstruir la historia de los activos: eventuales compras, ventas, transferencias, conversiones entre criptoactivos y dinero tradicional, y movimientos realizados durante el período que sea relevante para la investigación. También será necesario establecer si los valores consignados en las declaraciones juradas fueron calculados bajo un criterio coherente y respaldado por documentación.
La explicación sobre los USD 591.000 y las declaraciones juradas
Las billeteras quedaron bajo análisis después de que Adorni sostuvo en su último escrito que los USD 591.000 no declarados inicialmente provenían de “ventas de activos”. Esa explicación fue incorporada a través de una rectificación de sus declaraciones juradas, circunstancia que llevó a la Justicia a examinar con mayor detalle la composición de su patrimonio.
Desde el punto de vista jurídico, la rectificación de una declaración patrimonial no clausura automáticamente una investigación ni implica, por sí sola, que exista responsabilidad penal. Su relevancia dependerá de factores como el momento en que fue presentada, la precisión de la información, la documentación acompañada y la correspondencia entre lo declarado y los registros objetivos que puedan obtenerse de organismos públicos, entidades financieras, plataformas de intercambio o la propia cadena de bloques.
En una causa por presunto enriquecimiento ilícito, el análisis suele concentrarse en la evolución patrimonial de la persona investigada y en la posibilidad de justificar razonablemente el incremento de bienes o valores. Cuando aparecen criptoactivos, el examen puede ser más complejo porque las transacciones se identifican mediante direcciones alfanuméricas y no siempre muestran de manera directa la identidad de sus titulares. La vinculación entre una dirección y una persona requiere elementos adicionales, como declaraciones, control de claves, registros de plataformas, comprobantes de operaciones y pericias especializadas.
Informes patrimoniales y levantamiento del secreto fiscal
El fiscal aguarda los resultados de pedidos de informes relacionados con la historia patrimonial y laboral de Adorni y de su esposa, Bettina Angeletti. Entre las medidas de prueba ordenadas por el juez federal Ariel Lijo se encuentra el levantamiento del secreto fiscal de ambos, una herramienta que permite acceder a información tributaria bajo las condiciones y alcances fijados judicialmente.
El secreto fiscal protege los datos que los contribuyentes brindan a la administración tributaria, pero no constituye una barrera absoluta frente a una investigación penal. Su levantamiento requiere una decisión judicial fundada y debe vincularse con el objeto del proceso. La información obtenida puede servir para comparar declaraciones juradas, ingresos informados, bienes registrados, operaciones relevantes y eventuales diferencias entre la situación tributaria y la explicación patrimonial ofrecida.
El análisis no se limita necesariamente a la existencia de una suma de dinero. También puede abarcar la capacidad económica previa para adquirir activos, la fecha de incorporación al patrimonio, las obligaciones fiscales derivadas de las operaciones y la relación entre los movimientos de la persona investigada y los de su grupo familiar. Cada elemento debe ser incorporado y valorado con respeto por el derecho de defensa, la presunción de inocencia y las garantías del debido proceso.
Por qué las claves privadas requieren un resguardo especial
Las claves privadas de una billetera de bitcoin tienen una característica que las diferencia de una contraseña común: quien las posee puede, en determinados casos, autorizar transferencias irreversibles. Por esa razón, su entrega durante una pericia plantea exigencias de seguridad, confidencialidad y documentación de cada paso. El procedimiento informado en la causa incluyó sobres cerrados y lacrados, equipos separados y registros mediante algoritmos hash.
El resguardo es importante tanto para la investigación como para la defensa. La fiscalía necesita conservar la evidencia sin exponer innecesariamente credenciales que podrían permitir el movimiento de fondos. La persona investigada, por su parte, debe contar con garantías de que la diligencia se limitó a verificar el control de las billeteras y no produjo operaciones ajenas al objeto de la medida.
La pericia también puede requerir distinguir entre una billetera individual, una billetera de custodia de una plataforma, una cuenta con múltiples firmantes y otros mecanismos de administración de activos digitales. La fuente disponible no informa que se hayan realizado transferencias durante el procedimiento ni describe el contenido completo de cada dirección. Por eso, cualquier conclusión sobre montos, fechas o movimientos deberá surgir de los informes técnicos y de las demás medidas ordenadas en el expediente.
Qué deberán observar las personas investigadas con criptoactivos
El caso exhibe un problema que puede alcanzar a funcionarios, empresas y particulares: la tenencia de criptomonedas debe poder explicarse con documentación suficiente cuando forma parte de una declaración patrimonial, una investigación fiscal o un proceso judicial. No alcanza con informar una dirección pública si no existe una explicación verificable sobre la adquisición, la titularidad, la valuación y el origen de los fondos utilizados.
Entre los elementos que pueden resultar relevantes se encuentran los comprobantes de compra o venta, registros de plataformas, movimientos bancarios, constancias de transferencias, reportes de operaciones y respaldos de la metodología utilizada para convertir el valor de los criptoactivos a moneda extranjera o pesos. La utilidad de cada documento dependerá del período investigado y de las exigencias del organismo o tribunal interviniente.
También es importante diferenciar entre tener control técnico de una billetera y ser titular económico de los activos. Una persona puede administrar claves por encargo, compartir la custodia o actuar en nombre de un tercero. Esa distinción debe ser aclarada con pruebas, porque la sola posibilidad de firmar una transacción no necesariamente define toda la relación jurídica o patrimonial.
La trazabilidad de bitcoin y su incidencia en la investigación penal
A diferencia de una percepción extendida, las operaciones de bitcoin no son completamente invisibles. La cadena de bloques registra públicamente movimientos entre direcciones, aunque la identidad de quienes las controlan no aparece de manera directa. La investigación penal puede combinar ese registro con datos de plataformas, informes financieros, declaraciones de los involucrados y pericias informáticas.
La trazabilidad puede permitir reconstruir recorridos, identificar fechas y observar conexiones entre distintas direcciones. Sin embargo, interpretar una transacción exige conocimientos técnicos y jurídicos. Un movimiento entre billeteras no explica por sí mismo si existió una compraventa, una transferencia entre cuentas propias, una operación de custodia o una intervención de terceros. La lectura de la cadena debe integrarse con la documentación patrimonial y con el contexto de cada operación.
En este expediente, el peritaje de las ocho billeteras constituye una etapa inicial de verificación. Los informes sobre la situación fiscal, laboral y patrimonial de Adorni y Angeletti podrán aportar elementos para evaluar si la explicación sobre las ventas de activos resulta consistente. La decisión sobre la existencia de un delito dependerá de la valoración conjunta de la prueba y no de un único procedimiento técnico.
Qué puede aportar el peritaje de bitcoin a la visibilidad jurídica del caso
La dimensión técnica de las billeteras también puede influir en la forma en que se documentan y comunican las investigaciones patrimoniales. Para profesionales del derecho y empresas que administran activos digitales, el caso refuerza la necesidad de conservar registros verificables, identificar correctamente la titularidad y contar con protocolos de custodia de claves. Una presentación incompleta puede dificultar la explicación de operaciones legítimas, mientras que una documentación ordenada permite distinguir errores formales de situaciones que requieran una investigación más profunda.
Desde el punto de vista procesal, los registros criptográficos deben ser acompañados por una explicación comprensible sobre cómo fueron obtenidos, preservados y relacionados con la persona investigada. La tecnología puede aportar precisión, pero no reemplaza el análisis jurídico sobre la procedencia de los fondos ni las garantías que rigen la producción de prueba. Tampoco transforma automáticamente una transacción registrada en una demostración concluyente de responsabilidad.
El avance de la causa dependerá ahora de los informes solicitados, del alcance del levantamiento del secreto fiscal y de los resultados de las pericias. Mientras esas medidas no concluyan, corresponde describir la situación como una investigación en trámite por presunto enriquecimiento ilícito, sin anticipar conclusiones sobre la responsabilidad penal de los involucrados.
Para quienes deban declarar criptoactivos o responder requerimientos oficiales, la principal enseñanza práctica es conservar una trazabilidad completa: origen de los fondos, fechas, comprobantes, movimientos, criterios de valuación y documentación tributaria. En un proceso judicial, esa información puede ser determinante para explicar de manera coherente cómo se formó y cómo evolucionó un patrimonio digital.
Notas relacionadas
 ActualidadCrédito alimentario: claves judiciales para proteger salarios y cuotas
 ActualidadCaso Berazategui: investigan la muerte de una nena y detuvieron a cuatro familiares
 ActualidadOrdenan la internación psiquiátrica de Pity Álvarez durante el juicio por homicidio
 ActualidadAuto con pedido de secuestro: detenido tras una fuga, choques y droga
Seguí leyendo
Explorá más notas y secciones de DF Urgente.
Comentarios
Sé el primero en opinar
Todavía no hay comentarios en esta nota.
Compartí tu punto de vista abajo.